海外置业与移民身份规划:加拿大房产市场趋势与咨询服务要点
过去两年,加拿大房地产市场经历了一轮明显的利率驱动型调整,但从中长期视角看,人口增长、移民配额扩张与核心城市住房供给缺口这三条主线并未改变。对于正在考虑海外置业与身份规划的家庭而言,理解市场周期与政策窗口之间的关系,远比追逐短期价格波动更重要。
一、利率周期与房价的传导逻辑
加拿大央行基准利率从2022年的0.25%快速攀升至2023年的5%,直接推高了浮动利率按揭成本,也压缩了购房者的贷款能力。但值得注意的是,固定利率按揭的定价更多参考五年期国债收益率,而非央行隔夜利率。2024年以来国债收益率回落,部分贷款机构已开始下调固定利率产品,这意味着购房者的月供压力正在边际缓解。
从历史数据看,加拿大房价对利率的敏感度存在约6-12个月的滞后效应。当利率见顶信号明确后,通常先出现成交量回升,随后才是价格企稳。对于有移民咨询需求的客户,这个时间差恰好可以与身份审批周期形成配合。
二、海外买家政策与身份规划的实际关联
加拿大自2023年起将海外买家购房禁令延长至2027年,但该禁令对以下几类人群设有明确豁免:
- 持有加拿大永久居民身份者
- 持有有效工签且在过去四年中于加拿大全职工作满三年者
- 持有有效学签且满足特定报税与居住条件者
- 难民及受保护人士
这意味着,签证办理与身份规划的时间节点,会直接影响购房资格与贷款条件。实践中我们观察到,不少客户在工签阶段就开始看房,但由于身份尚未满足豁免条件,最终需要调整购置时间表。提前将身份路径与置业计划做联合规划,可以避免这类被动局面。
贷款审批中的身份因素
加拿大银行在审批按揭时,对新移民、工签持有者和海外收入人士的认定标准差异较大。部分银行对新移民(登陆五年内)提供首付低至5%的产品,而对纯海外收入人士则要求35%首付且利率上浮。这些细节在留学服务和移民安家环节中经常被低估,却直接影响资金安排。
三、可执行的规划方法
把置业与身份规划拆解为可操作的步骤,大致可以这样推进:
- 确认当前身份状态与未来12-24个月的身份获取路径
- 评估贷款资格时,同步考虑身份转换后的首付比例变化
- 关注目标城市的供给数据(如CMHC的开工量与空置率)
- 在身份获批前完成资金跨境合规安排,避免临时调汇的摩擦成本
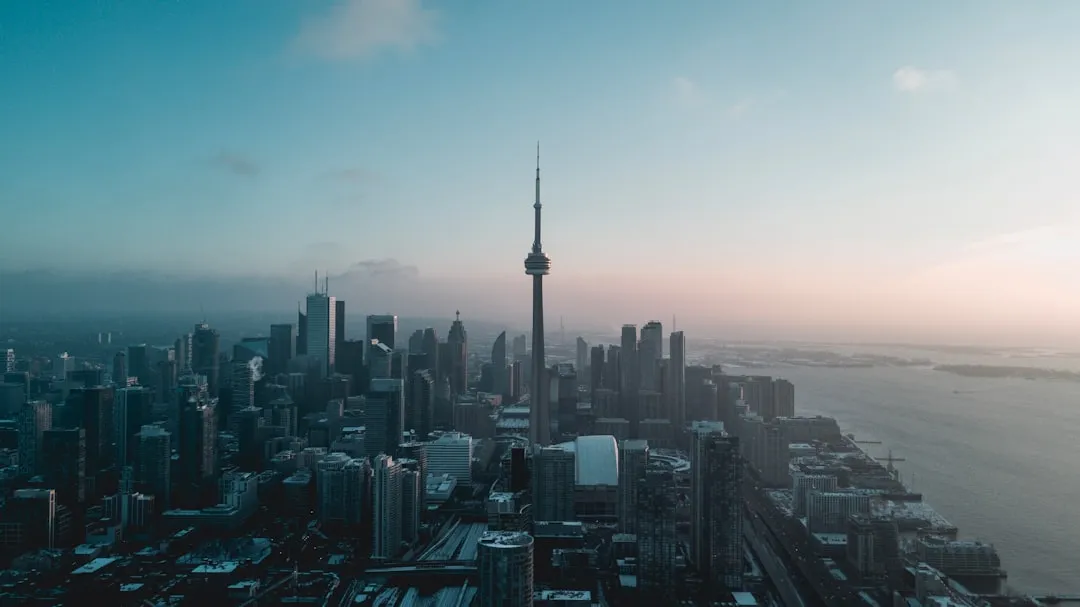
以多伦多和温哥华为例,公寓类产品的空置率在2024年已回升至2%以上,租金涨幅放缓,这对以出租为持有策略的买家意味着现金流模型需要重新测算。
四、数据对比:几个关键市场指标
加拿大房地产协会(CREA)的数据显示,2024年全国平均房价较2022年峰值回落约12%,但成交量在2024年下半年已连续三个月环比增长。CMHC的供给缺口报告则指出,到2030年加拿大需要额外建造350万套住房才能恢复可负担性。这两个数据放在一起看,结论并不矛盾:短期价格在调整,长期供给缺口在扩大。
对于把海外置业作为家庭资产配置一环的客户,建议将持有周期设定在7年以上,并在身份规划中预留至少两个完整审批周期的时间缓冲。加拿大枫之桥移民服务有限公司在移民咨询与安家服务中,会协助客户对接持牌贷款经纪与地产律师,确保身份与置业的节奏匹配。